اطلاعیه شماره 16 سازمان امور مالیاتی کشور | راهنمای صدور صورتحساب الکترونیکی
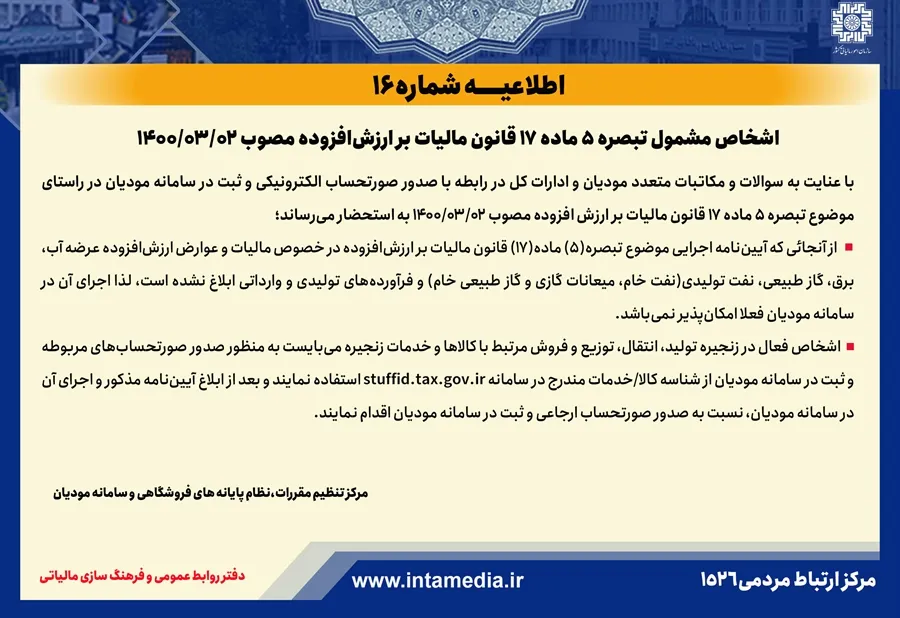
این مقاله به بررسی تکالیف مودیان مشمول تبصره 5 ماده 17 قانون مالیات بر ارزش افزوده مصوب 1400/03/02 میپردازد. با توجه به عدم ابلاغ آییننامه اجرایی عرضه آب، برق، گاز و فرآوردههای نفتی، اجرای آن در سامانه مودیان فعلاً امکانپذیر نبوده و مودیان باید موقتاً از شناسههای کالا و خدمات معرفیشده استفاده نمایند.
تبصره 5 ماده 17 قانون مالیات بر ارزش افزوده | راهنمای صدور صورتحساب الکترونیکی
تبصره 5 ماده 17 قانون مالیات بر ارزش افزوده تکالیف مهمی را برای اشخاص مشمول در خصوص نحوه صدور صورتحساب الکترونیکی و ثبت در سامانه مودیان تعیین کرده است که بررسی ابعاد اجرایی آن بر اساس آخرین اطلاعیه سازمان امور مالیاتی کشور الزامی است.
در یک نگاه
- ابلاغ نشدن آییننامه اجرایی مرتبط با عرضه آب، برق، گاز طبیعی، نفت تولیدی و فرآوردههای تولیدی و وارداتی
- عدم امکان موقت اجرای مفاد تبصره مذکور در سامانه مودیان به دلیل آماده نبودن زیرساخت آییننامهای
- الزام فعالان زنجیره تولید، انتقال، توزیع و فروش به استفاده از شناسه کالا و خدمات معرفیشده
- موکول شدن صدور صورتحسابهای ارجاعی به زمان پس از ابلاغ رسمی آییننامه و پیادهسازی در سامانه
آخرین وضعیت اجرای تبصره 5 ماده 17 قانون مالیات بر ارزش افزوده
طبق اطلاعیه رسمی سازمان امور مالیاتی کشور، آییننامه اجرایی موضوع تبصره (5) ماده (17) قانون مالیات بر ارزشافزوده مصوب 1400/03/02 هنوز ابلاغ نشده است. این آییننامه مربوط به مالیات و عوارض ارزشافزوده عرضه آب، برق، گاز طبیعی، نفت تولیدی و فرآوردههای تولیدی و وارداتی است.
به دلیل عدم ابلاغ این سند قانونی، امکان فنی و اجرایی پیادهسازی مفاد آن در سامانه مودیان در حال حاضر وجود ندارد. مودیان تا زمان ابلاغ رسمی ملزم به رعایت دستورالعملهای موقت اعلام شده از سوی سازمان هستند.
تکالیف مودیان فعال در زنجیره تولید و توزیع
اشخاص فعال در زنجیره تولید، انتقال، توزیع و فروش مرتبط با کالاها و خدمات زنجیره موظف به ثبت اطلاعات خود هستند. این مودیان باید برای صدور صورتحسابهای مربوطه و ثبت در سامانه مودیان اقدام مقتضی را انجام دهند.
بر اساس ابلاغیه سازمان، این اشخاص میبایست از شناسههای کالا و خدمات مشخص شده استفاده کنند. پس از ابلاغ آییننامه، فرآیند صدور صورتحسابهای ارجاعی و اصلاحات مرتبط با آن آغاز خواهد شد.
جدول راهنمای اقدامات مشمولان در زنجیره خدمات
| موضوع تکلیف | ابزار اجرایی فعلی | اقدام پس از ابلاغ آییننامه |
|---|---|---|
| صدور صورتحساب الکترونیکی زنجیره | شناسه کالا/خدمت stuffid.tax.gov.ir | صدور صورتحسابهای ارجاعی در سامانه مودیان |
| عرضه آب، برق، گاز و نفت تولیدی | عدم امکان موقت اجرای تبصره 5 در سامانه | اجرای کامل قوانین مالیات و عوارض ارزشافزوده مربوطه |
نحوه صدور صورتحساب ارجاعی و ثبت در سامانه مودیان
پس از ابلاغ رسمی آییننامه اجرایی، ساختار فنی سامانه مودیان متناسب با تغییرات بهروزرسانی میشود. در آن مرحله مودیان موظف خواهند بود نسبت به صدور صورتحساب ارجاعی و ثبت نهایی آنها در سامانه اقدام نمایند.
استفاده دقیق از شناسه کالا و خدمات در مرحله اول سبب میشود تا در زمان صدور صورتحسابهای ارجاعی، مغایرتی در زنجیره توزیع ایجاد نشود. این روند شفافیت مالیاتی زنجیره را تضمین میکند.
نتیجهگیری و جمعبندی
اجرای تبصره 5 ماده 17 قانون مالیات بر ارزش افزوده به دلیل ابلاغ نشدن آییننامه اجرایی مرتبط با حاملهای انرژی و فرآوردههای نفتی به صورت موقت در سامانه مودیان امکانپذیر نیست. مودیان فعال در این حوزه تا زمان ابلاغ رسمی ملزم به استفاده از شناسههای استاندارد کالا و خدمات جهت ثبت صورتحسابهای خود هستند.
سوالات متداول (FAQ)
1. چرا تبصره 5 ماده 17 قانون مالیات بر ارزش افزوده اکنون اجرا نمیشود؟
به دلیل اینکه آییننامه اجرایی مربوط به مالیات و عوارض ارزشافزوده عرضه آب، برق، گاز، نفت و فرآوردههای تولیدی هنوز ابلاغ نشده است.
2. مودیان زنجیره توزیع و فروش فعلاً باید چه اقدامی انجام دهند؟
باید برای صدور صورتحساب الکترونیکی از شناسههای کالا و خدمات موجود در سامانه stuffid.tax.gov.ir استفاده نمایند.
3. ثبت صورتحساب ارجاعی در سامانه مودیان چه زمانی الزامی میشود؟
پس از ابلاغ رسمی آییننامه اجرایی این تبصره و پیادهسازی آن در زیرساخت فنی سامانه مودیان.